Xem phim hướng dẫn
1. Căn cứ nghiệp vụ
Căn cứ theo Nghị định 70/2025/NĐ-CP về hóa đơn điện tử, khi hóa đơn điện tử có sai sót thì người nộp thuế được lựa chọn 1 trong 2 hình thức xử lý là Lập HĐ điều chỉnh hoặc Lập hóa đơn thay thế cho hóa đơn sai sót.
Căn cứ Luật Thuế GTGT 2024 và Nghị định 181/2025/NĐ-CP hướng dẫn thi hành luật thuế GTGT, thời điểm phát sinh thuế GTGT là thời điểm lập hóa đơn, cụ thể:
- Thời điểm xác định thuế GTGT đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
- Thời điểm xác định thuế GTGT đối với dịch vụ là thời điểm hoàn thành việc cung ứng dịch vụ hoặc thời điểm lập hóa đơn cung ứng dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền.
Căn cứ vào Khoản 4 điều 7 Nghị định 126/2020/NĐ-CP: Quy định người nộp thuế được nộp hồ sơ khai bổ sung cho từng hồ sơ khai thuế nếu phát hiện hồ sơ khai thuế lần đầu đã nộp cho cơ quan thuế có sai, sót nhưng chưa hết thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót. Hồ sơ khai thuế bổ sung được nộp cho cơ quan thuế trong thời hạn 10 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót; nhưng trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra (Khoản 1, Điều 47 Luật quản lý thuế 38/2019/QH14).
Hiện tại Căn cứ hướng dẫn tại mục Ghi chú của Tờ khai thuế GTGT mẫu số 01/GTGT thuộc Phụ lục I ban hành kèm theo Thông tư số 89/2026/TT-BTC của Bộ Tài chính ngày 30 tháng 6 năm 2026 của Bộ trưởng Bộ Tài chính thì có hướng dẫn cách kê khai chỉ tiêu 37 và 38 như sau:
- Trường hợp hàng hóa, dịch vụ mua trả chậm, trả góp có giá trị hàng hóa, dịch vụ mua từ 05 triệu đồng trở lên, cơ sở kinh doanh kê khai; điều chỉnh giảm số thuế giá trị gia tăng đầu vào được khấu trừ đối với phần giá trị hàng hóa, dịch vụ không có chứng từ thanh toán không dùng tiền mặt vào chỉ tiêu [37] kỳ tính thuế phát sinh nghĩa vụ thanh toán theo hợp đồng, phụ lục hợp đồng (không phải khai bổ sung hồ sơ khai thuế). Trường hợp sau khi điều chỉnh, cơ sở kinh doanh có chứng từ thanh toán không dùng tiền mặt thì cơ sở kinh doanh được kê khai, khấu trừ số thuế giá trị gia tăng đầu vào đối với phần giá trị hàng hóa, dịch vụ có chứng từ thanh toán không dùng tiền mặt vào chỉ tiêu [38] kỳ tính thuế có chứng từ thanh toán không dùng tiền mặt.
- Trường hợp người nộp thuế phát hiện số thuế giá trị gia tăng đầu vào khi kê khai, khấu trừ bị sai, sót chưa kê khai thực hiện khai vào chỉ tiêu [37] hoặc [38] (tháng, quý phát hiện sai, sót nếu việc khai thuế được thực hiện vào tháng, quý phát sinh thuế giá trị gia tăng đầu vào bị sai, sót làm giảm số tiền thuế phải nộp hoặc chỉ làm tăng hoặc giảm số thuế giá trị gia tăng còn được khấu trừ chuyển kỳ sau (không phải lập tờ khai bổ sung).
- Trường hợp người mua nhận được hóa đơn điều chỉnh, hóa đơn thay thế thuộc các trường hợp theo quy định tại khoản 5 Điều 10 Thông tư số 91/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính thì kê khai vào chỉ tiêu [37] hoặc [38] của kỳ tính thuế nhận được hóa đơn điều chỉnh, hóa đơn thay thế (không phải khai bổ sung hồ sơ khai thuế).
- Trường hợp người nộp thuế chuyển đổi phương pháp tính thuế từ phương pháp khấu trừ thuế sang phương pháp trực tiếp trên doanh thu thì kê khai điều chỉnh giảm số thuế giá trị gia tăng chưa được khấu trừ hết vào chỉ tiêu [37] tại kỳ tính thuế cuối cùng trước khi chuyển đổi phương pháp tính thuế (không phải khai bổ sung hồ sơ khai thuế).
- Các trường hợp khác thực hiện theo quy định tại Điều 12 Nghị định số 252/2026/NĐ-CP ngày 30/6/2026 của Chính phủ và Phụ lục II Thông tư này.
Căn cứ tại Điều 4 Nghị định 144/2026/NĐ-CP có hiệu lực từ ngày 20/06/2026 (Sửa đổi, bổ sung điểm g khoản 2 Điều 26 của Nghị định 181/2025/NĐ-CP) như sau:
Điều 4. Sửa đổi, bổ sung điểm g khoản 2 Điều 26
“g) Đối với hàng hóa, dịch vụ mua trả chậm, trả góp có giá trị hàng hóa, dịch vụ mua từ 05 triệu đồng trở lên, cơ sở kinh doanh căn cứ vào hợp đồng mua hàng hóa, dịch vụ bằng văn bản, hóa đơn giá trị gia tăng và chứng từ thanh toán không dùng tiền mặt của hàng hóa, dịch vụ mua trả chậm, trả góp để khấu trừ thuế giá trị gia tăng đầu vào. Trường hợp chưa có chứng từ thanh toán không dùng tiền mặt do chưa đến thời điểm thanh toán theo hợp đồng, phụ lục hợp đồng thì cơ sở kinh doanh vẫn được khấu trừ thuế giá trị gia tăng đầu vào. Đến thời điểm thanh toán theo hợp đồng, phụ lục hợp đồng, cơ sở kinh doanh không có chứng từ thanh toán không dùng tiền mặt thì cơ sở kinh doanh phải kê khai, điều chỉnh giảm số thuế giá trị gia tăng đầu vào được khấu trừ đối với phần giá trị hàng hóa, dịch vụ không có chứng từ thanh toán không dùng tiền mặt vào kỳ tính thuế phát sinh nghĩa vụ thanh toán theo hợp đồng, phụ lục hợp đồng. Trường hợp sau khi điều chỉnh, cơ sở kinh doanh có chứng từ thanh toán không dùng tiền mặt thì cơ sở kinh doanh được kê khai, khấu trừ số thuế giá trị gia tăng đầu vào đối với phần giá trị hàng hóa, dịch vụ có chứng từ thanh toán không dùng tiền mặt vào kỳ tính thuế có chứng từ thanh toán không dùng tiền mặt”.
Như vậy:
Khi đơn vị cung cấp hàng hóa dịch vụ, thời điểm xuất hóa đơn đơn vị đồng thời phát sinh nghĩa vụ thuế GTGT và phải lập tờ khai thuế GTGT
Khi đơn vị đã lập hóa đơn điều chỉnh/thay thế cho hóa đơn phát hiện có sai sót, việc này làm thay đổi nghĩa vụ thuế GTGT đã kê khai trước đó. Vì vậy, nếu đơn vị không thuộc các trường hợp trong Thông tư số 89/2026/TT-BTC liên quan đến việc chỉ cần kê khai chỉ tiêu 37, 38 mà không cần lập tờ khai bổ sung thì đơn vị phải lập tờ khai thuế GTGT bổ sung cho tháng/quý có hóa đơn bị sai sót.
- Trường hợp hóa đơn điều chỉnh/thay thế phát sinh có giá trị tăng thêm so với hóa đơn bị điều chỉnh/hóa đơn bị thay thế (Tăng các chỉ tiêu: Thành tiền chưa có thuế GTGT, Tổng số tiền thuế GTGT, Tổng số tiền thuế GTGT, Tổng tiền thanh toán đã có thuế GTGT dẫn đến tăng số thuế phải nộp hoặc giảm số thuế đã được hoàn. Người bán thực hiện: Khai điều chỉnh bổ sung tờ khai thuế GTGT của kỳ phát sinh giao dịch bán hàng hóa dịch vụ có hóa đơn gốc (Chọn các chỉ tiêu cần bổ sung); Lập bảng tổng hợp KHBS; Nộp bổ sung tiền thuế GTGT (Số tiền chênh lệch tăng thêm so với hóa đơn gốc) và tiền chậm nộp.
- Trường hợp hóa đơn điều chỉnh/thay thế phát sinh có giá trị giảm so với hóa đơn bị điều chỉnh/hóa đơn bị thay thế, người bán thực hiện khai điều chỉnh bổ sung Tờ khai thuế GTGT của kỳ phát sinh giao dịch bán hàng hóa, cung cấp dịch vụ có hóa đơn gốc. Sau khi điều chỉnh bổ sung:
- Nếu dẫn đến làm giảm số thuế GTGT phải nộp – Tức NNT nộp thừa tiền thuế GTGT thì NNT được bù trừ với số thuế phải nộp của các kỳ tiếp theo.
- Nếu dẫn đến tăng số thuế GTGT được khấu trừ thì NNT kê khai phần khấu trừ tăng thêm vào Tờ khai thuế GTGT của kỳ hiện tại (kỳ phát sinh hóa đơn điều chỉnh/thay thế)
- Nếu làm giảm số thuế GTGT được khấu trừ (đối với trường hợp kỳ gốc không phát sinh số thuế phải nộp mà vẫn còn số thuế chưa khấu trừ hết) thì NNT kê khai phần chênh lệch giảm khấu trừ vào Tờ khai thuế GTGT của kỳ hiện tại (kỳ phát sinh hóa đơn điều chỉnh/thay thế).
Ví dụ minh họa
1. Trường hợp hóa đơn điều chỉnh/thay thế và hóa đơn bị điều chỉnh/bị thay thế (HĐ gốc) phát sinh trong cùng 1 kỳ.
Hóa đơn số HĐ01 ngày 15/11. Sau đó ngày 20/11, kế toán phát hiện có sai sót. Kế toán hủy hóa đơn số HĐ01 và lập hóa đơn thay thế số HĐ02. Khi lập tờ khai thuế, kế toán lấy số liệu hóa đơn HĐ01 và HĐ02 lên tờ khai thuế GTGT tháng 11.
2. Trường hợp hóa đơn điều chỉnh/thay thế và hóa đơn bị điều chỉnh/bị thay thế (HĐ gốc) phát sinh tại 2 kỳ khác nhau.
Hóa đơn số HĐ01 ngày 15/11, số tiền 10 triệu. Sau đó ngày 05/12, kế toán phát hiện có sai sót. Kế toán hủy hóa đơn số HĐ01 và lập hóa đơn thay thế số HĐ02 – Số tiền 12 triệu. Khi lập tờ khai thuế, kế toán kê dữ liệu trên tờ khai thuế GTGT đối với từng hóa đơn như sau:
-
- Hóa đơn gốc số HĐ01 – Số tiền 10 triệu: Kê lên bảng kê thuế GTGT tháng 11.
- Hóa đơn thay thế số HĐ02 – Số tiền 12 triệu: Không kê lên tờ khai thuế GTGT lần đầu tháng 12 mà khi lập tờ khai bổ sung thuế GTGT tháng 11 thì kê lên hóa đơn số HĐ02.
Cũng trường hợp này, nếu doanh nghiệp kê khai thuế GTGT theo quý thì kế toán vẫn kê lên cả HĐ01 và HĐ02 trên Tờ khai lần đầu quý 4.
2. Phần mềm đáp ứng
- Trường hợp hóa đơn điều chỉnh/thay thế và hóa đơn bị điều chỉnh/bị thay thế (HĐ gốc) phát sinh trong cùng 1 kỳ: Phần mềm tự động lấy số liệu lên cùng 1 tờ khai (cùng tháng/cùng quý kê khai)
- Trường hợp hóa đơn điều chỉnh/thay thế và hóa đơn bị điều chỉnh/bị thay thế (HĐ gốc) phát sinh tại 2 kỳ khác nhau: Tham khảo thêm hướng dẫn tại đây.
3. Cách thực hiện
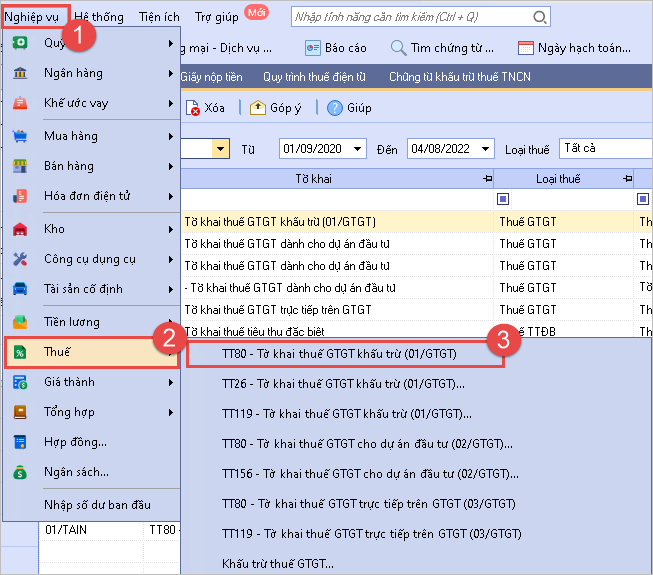
Bước 1: Vào Nghiệp vụ/Thuế, chọn TT80 – Tờ khai thuế GTGT khấu trừ (01/GTGT).
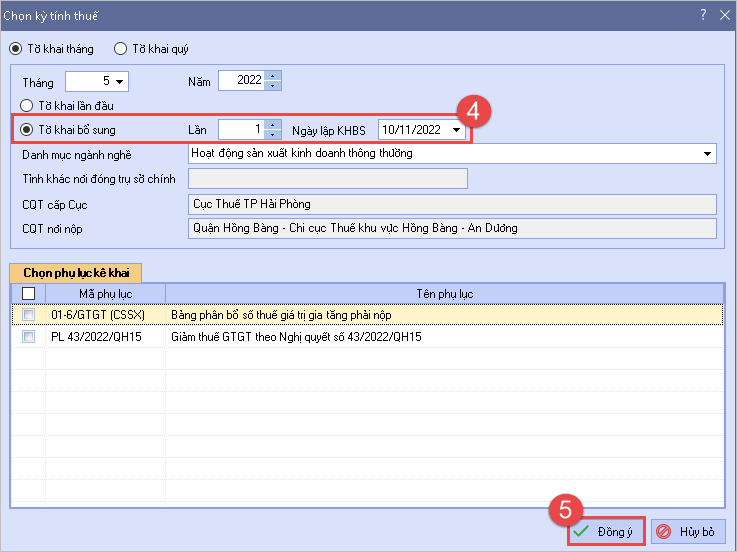
Bước 2: Tích chọn Kỳ tính thuế/ Chọn Tờ khai bổ sung. Nhấn Đồng ý.
- Tờ khai bổ sung không hỗ trợ lập Bảng kê (phụ lục) mua vào, Bảng kê (phụ lục) bán ra. Bản chất khi nộp tờ khai thuế chỉ nộp tờ khai chứ không nộp Bảng kê (phụ lục) mua vào, Bảng kê (phụ lục) bán ra
Bước 3: Trên tờ khai bổ sung, sửa theo nguyên tắc Sai ở chỉ tiêu nào thì sửa số liệu đúng ở chỉ tiêu đó.
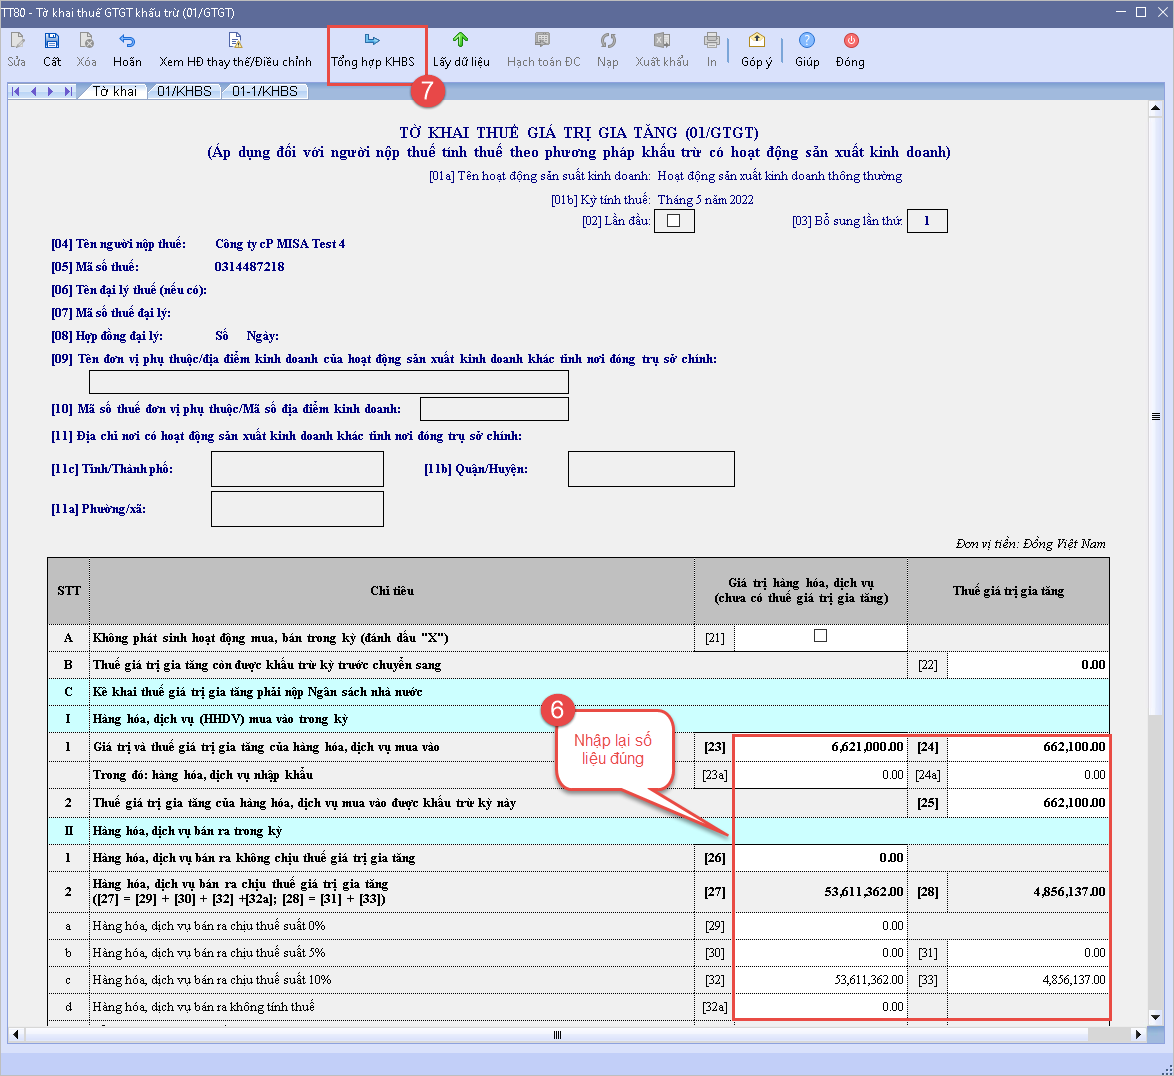
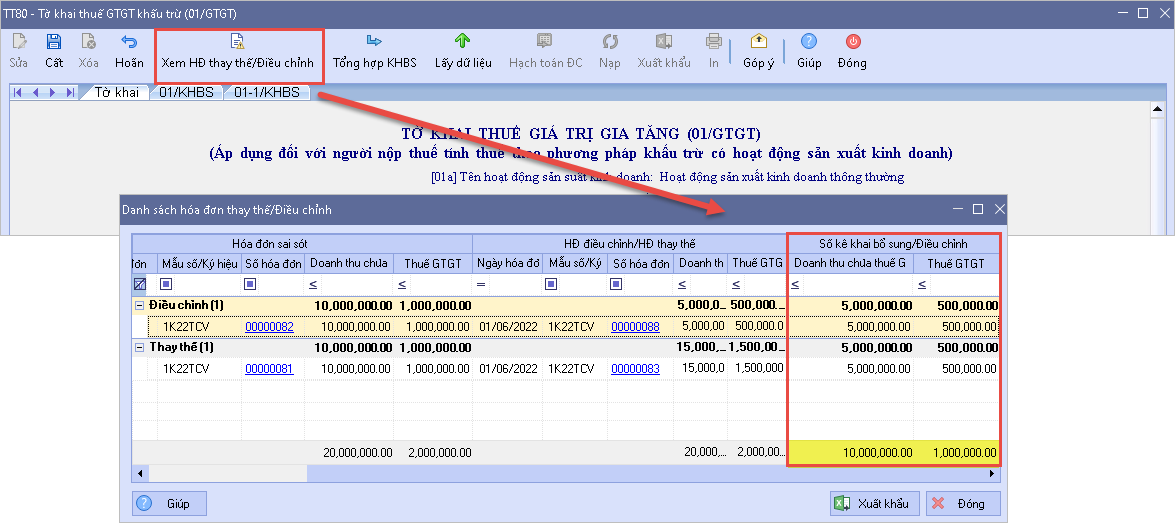
Lưu ý: Có thể tính nhanh số liệu cần kê khai bổ sung/điều chỉnh chỉ tiêu [32], [33] bằng cách nhấn Xem HĐ điều chỉnh/thay thế trên tờ khai.
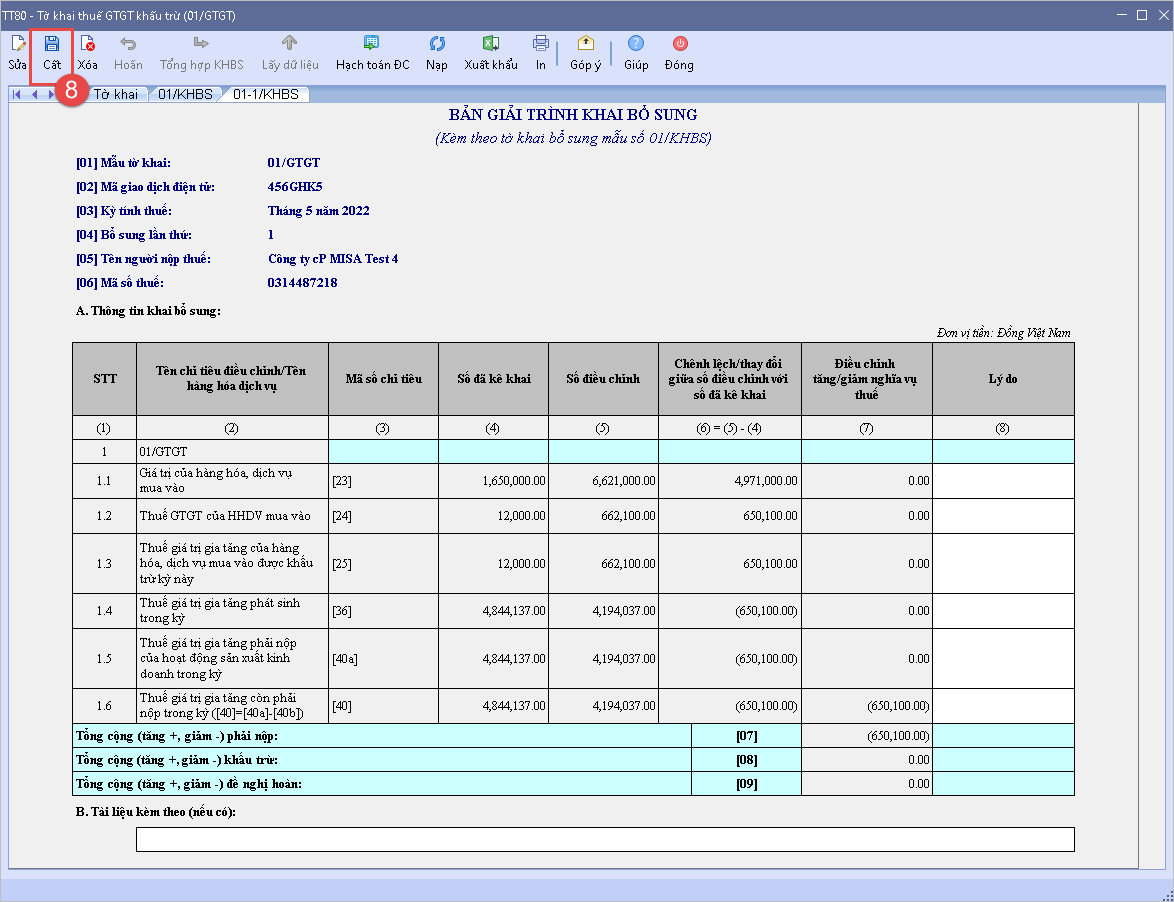
Bước 4: Nhấn Tổng hợp KHBS. Chương trình tự động tổng hợp số liệu điều chỉnh trên Bản giải trình khai bổ sung, điều chỉnh/ nhấn Cất.




 024 3795 9595
 https://www.misa.vn/