1. Tổng quan
Mục đích: Bài viết hướng dẫn cách hạch toán và kê khai hóa đơn điều chỉnh tăng giá trị đầu vào do sai sót, đảm bảo ghi nhận đúng giá trị tồn kho, giá vốn và thuế GTGT đầu vào, đồng thời xác định có phải lập tờ khai bổ sung không
Nội dung bài viết gồm:
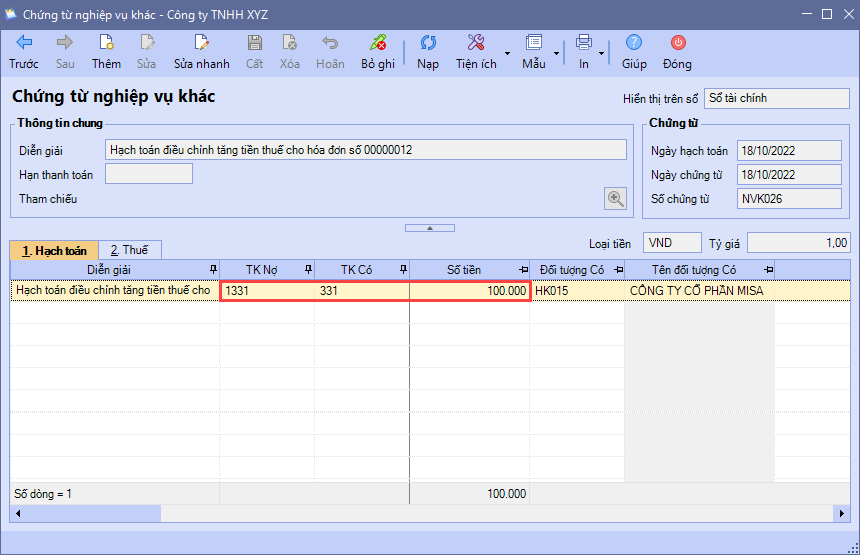
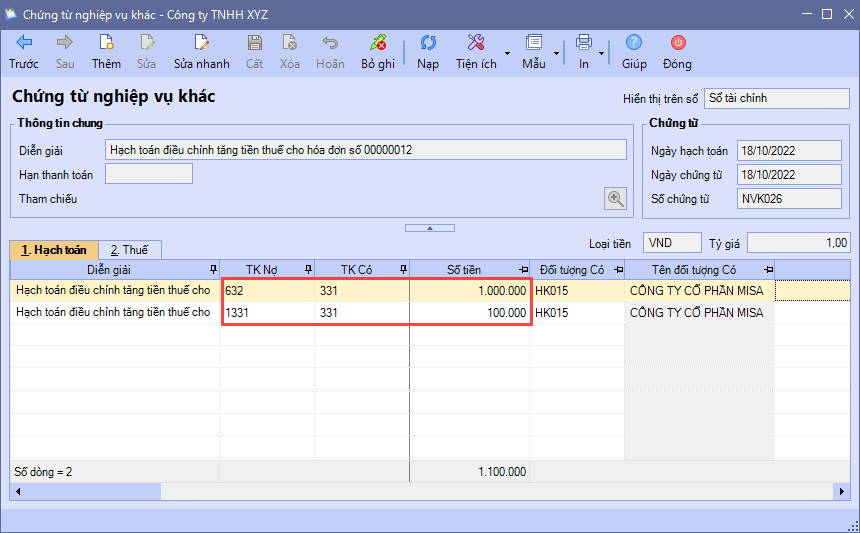
- Hạch toán tăng giá trị tồn kho, giá vốn và thuế GTGT đầu vào theo từng trường hợp
- Hướng dẫn kê khai hóa đơn điều chỉnh vào tờ khai thuế lần đầu hoặc bổ sung
Phạm vi áp dụng: Dành cho kế toán xử lý hóa đơn điều chỉnh tăng đầu vào do sai sót.
2. Các bước thực hiện
2.1. Hạch toán
2.2. Kê khaiHóa đơn điều chỉnh đối với trường hợp sai về số tiền ghi trên hóa đơn, sai về thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng: Trường hợp 1: Kỳ có hóa đơn bị điều chỉnh Chưa lập tờ khai thuế.
Trường hợp 2: Kỳ có hóa đơn bị điều chỉnh Đã kê khai thuế. Sau khi nhận được hóa đơn điều chỉnh giảm khác kỳ, xác định và xử lý theo 2 tình huống sau: Tình huống 1: Hóa đơn điều chỉnh làm số thuế GTGT phải nộp giảm của kỳ phát sinh hóa đơn đầu vào bị sai thì không thực hiện lập tờ khai bổ sung mà kê vào chỉ tiêu 38 trên tờ khai của kỳ nhận được hóa đơn điều chỉnh
Tình huống 2: Hóa đơn điều chỉnh làm số thuế GTGT còn được khấu trừ chuyển kỳ sau tăng của kỳ phát sinh hóa đơn đầu vào bị sai thì không thực hiện lập tờ khai bổ sung mà kê số tiền thuế GTGT tăng trên hóa đơn điều chỉnh vào chỉ tiêu 38 trên tờ khai của kỳ nhận được hóa đơn điều chỉnh tăng đầu vào
|


024 3795 9595
https://www.misa.vn/