2. Các bước thực hiện
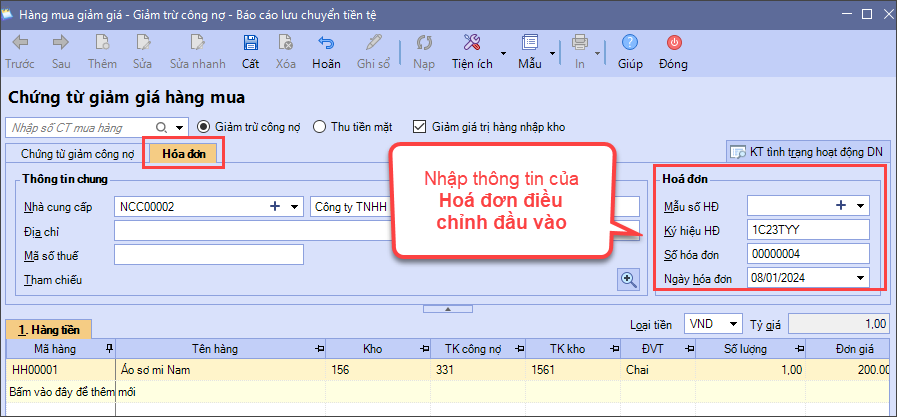
2.1 Hạch toánTrường hợp 1: Nếu thời điểm nhận hoá đơn HÀNG VẪN CÒN TỒNLập chứng từ Giảm giá hàng mua hạch toán Giảm giá trị tồn kho và giảm Tiền thuế GTGT đầu vào. Bước 1: Trên phân hệ Mua hàng\tab Giảm giá hàng mua, chọn chức năng Thêm. Bước 2: Tích chọn Giảm giá trị hàng nhập kho Bước 3: Khai báo thông tin chứng từ:
Bước 4: Cất chứng từ. Lưu ý: Hóa đơn chiết khấu thương mại thể hiện Số tiền chiết khấu cho cả kỳ => người dùng tự bóc tách tiền chiết khấu của từng mặt hàng để hạch toán.
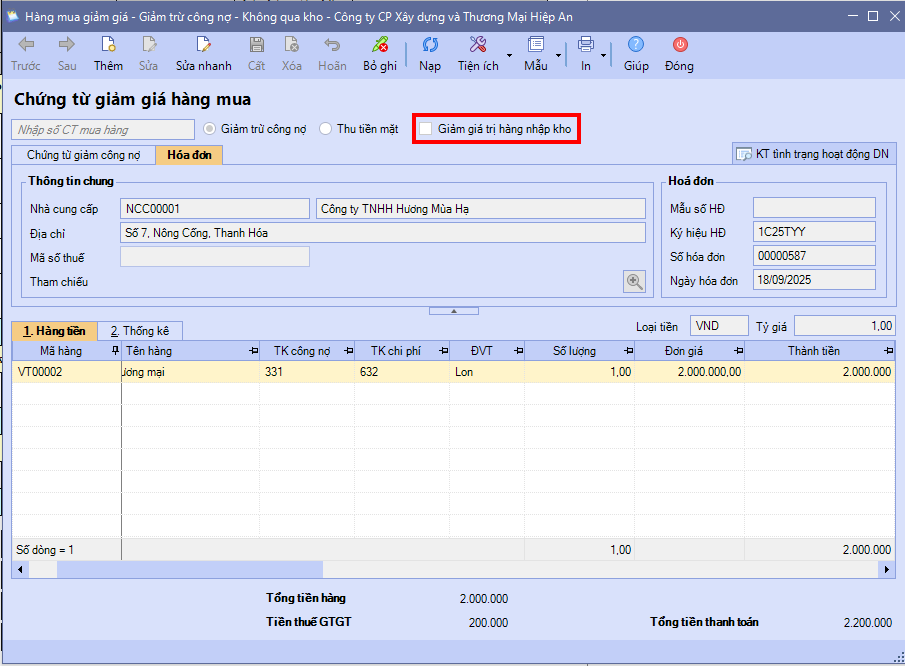
Trường hợp 2: Nếu thời điểm nhận hoá đơn HÀNG ĐÃ BÁN HẾTLập chứng từ Giảm giá hàng mua hạch toán giảm Giá vốn hàng bán và giảm Tiền thuế GTGT đầu vào: Bước 1: Trên phân hệ Mua hàng\tab Giảm giá hàng mua, chọn chức năng Thêm. Bước 2: Không tích vào ô Giảm giá trị hàng nhập kho Bước 3: Khai báo thông tin chứng từ:
Bước 4: Cất chứng từ.
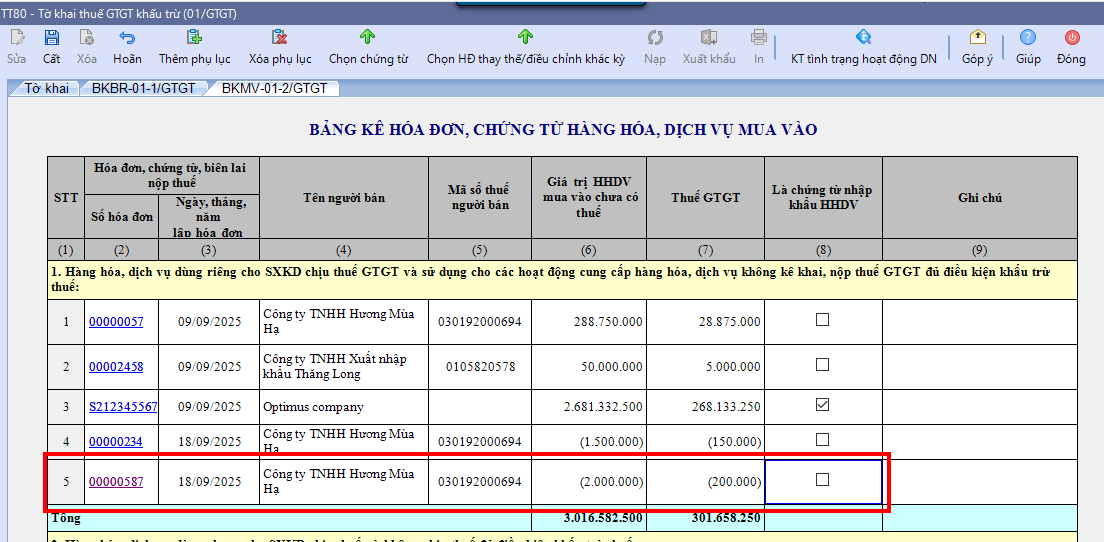
2.2 Kê khaiKhi nhận được Hóa đơn chiết khấu thương mại thì Người mua kê khai vào tờ khai của kỳ nhận được hóa đơn điều chỉnh Theo điểm d khoản 6 Điều 10 Thông tư 91/2026/TT-BTC Bước 1: Vào phân hệ Thuế/ nhấn Thêm/ Lập tờ khai lần đầu của kỳ nhận được hóa đơn chiết khấu thương mại Bước 2: Kê số tiền thuế GTGT trên hóa đơn chiết khấu thương mại vào chỉ tiêu 37 trên tờ khai lần đầu này Bước 3: Nếu trên tờ khai lần đầu bảng kê mua vào có lên hóa đơn chiết khấu thương mại nhận được thì thực hiện nhấn Chọn chứng từ và bỏ tích chọn hóa đơn này đi để không lên chỉ tiêu 22, 23, 24 trên tờ khai
|




 024 3795 9595
 https://www.misa.vn/