1. Trang chủ
  2. Hạch toán và kê khai Hóa đơn điều chỉnh TĂNG đầu vào do sai sót

Hạch toán và kê khai Hóa đơn điều chỉnh TĂNG đầu vào do sai sót

1. Tổng quan

Mục đích: Bài viết hướng dẫn cách hạch toán và kê khai hóa đơn điều chỉnh tăng giá trị đầu vào do sai sót, đảm bảo ghi nhận đúng giá trị tồn kho, giá vốn và thuế GTGT đầu vào, đồng thời xác định có phải lập tờ khai bổ sung không

Nội dung bài viết gồm:

  • Hạch toán tăng giá trị tồn kho, giá vốn và thuế GTGT đầu vào theo từng trường hợp
  • Hướng dẫn kê khai hóa đơn điều chỉnh vào tờ khai thuế lần đầu hoặc bổ sung

Phạm vi áp dụng: Dành cho kế toán xử lý hóa đơn điều chỉnh tăng đầu vào do sai sót.

2. Các bước thực hiện

2.1. Hạch toán

Trường hợp 1: Nếu thời điểm nhận hoá đơn HÀNG CÒN TỒN TRONG KHO
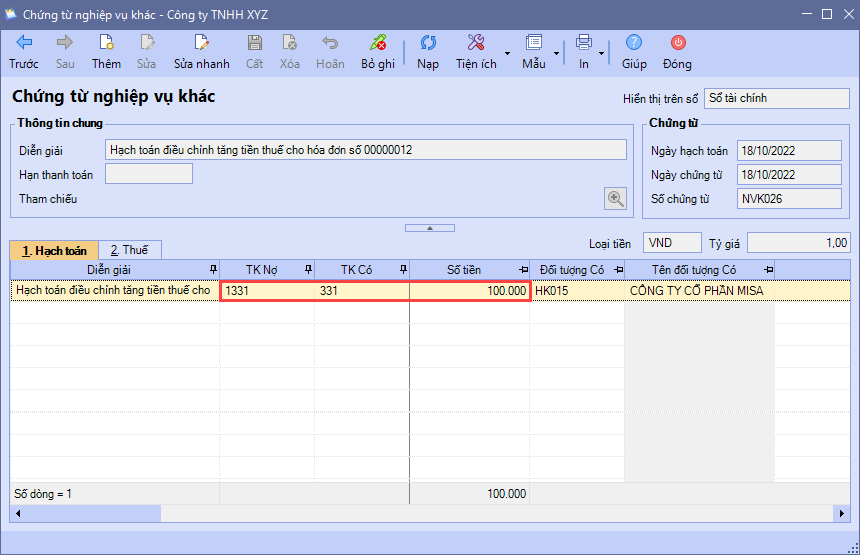
Bước 1: Hạch toán tăng Giá trị tồn kho bằng thao tác Kiểm kê kho, xem tại đâyBước 2: Lập chứng từ nghiệp vụ khác hạch toán tăng tiền thuế GTGT đầu vào

  • Xem hướng dẫn lập cách lập chứng từ nghiệp vụ khác tại đây
  • Tab Hạch toán: Hạch toán Nợ TK 1331/Có TK 111, 112, 331
  • Tab Thuế: Nhập thông tin của Hoá đơn điều chỉnh (% Thuế, Ngày HĐ, Số HĐ,…)

Trường hợp 2: Nếu thời điểm nhận hoá đơn HÀNG ĐÃ BÁN HẾT

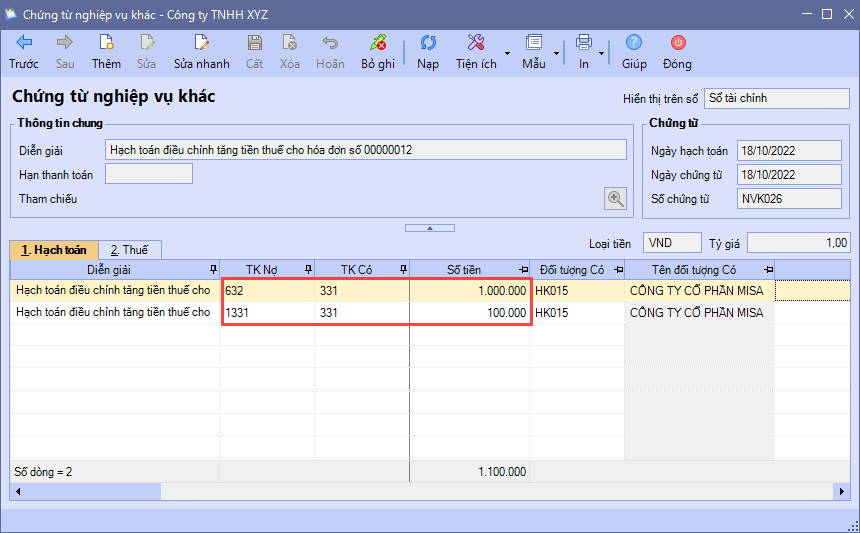
Lập chứng từ nghiệp vụ khác hạch toán tăng Giá vốn hàng bán Tiền thuế GTGT đầu vào

  • Cách lập Chứng từ nghiệp vụ khác: Xem hướng dẫn chi tiết tại đây.
  • Tab Hạch toán: hạch toán tăng Giá vốn (Nợ TK 632/Có TK 11x, 331)tăng tiền Thuế GTGT (Nợ TK 1331/Có TK 11x, 331)
  • Tab Thuế: nhập các thông tin của Hoá đơn điều chỉnh (Giá trị, % thuế, Tiền thuế, TK thuế, Ngày HĐ, Số HĐ,…)

2.2. Kê khai

Hóa đơn điều chỉnh đối với trường hợp sai về số tiền ghi trên hóa đơn, sai về thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng:

Trường hợp 1: Kỳ có hóa đơn bị điều chỉnh Chưa lập tờ khai thuế.

  • Kê khai hóa đơn điều chỉnh vào tờ khai lần đầu của kỳ hóa đơn bị điều chỉnh
  • Nếu hóa đơn bị điều chỉnh và hóa đơn điều chỉnh khác kỳ, xem cách kê khai tại đây.

Trường hợp 2: Kỳ có hóa đơn bị điều chỉnh Đã kê khai thuế.

Sau khi nhận được hóa đơn điều chỉnh giảm khác kỳ, xác định và xử lý theo 2 tình huống sau:

Tình huống 1: Hóa đơn điều chỉnh làm số thuế GTGT phải nộp giảm của kỳ phát sinh hóa đơn đầu vào bị sai thì không thực hiện lập tờ khai bổ sung mà kê vào chỉ tiêu 38 trên tờ khai của kỳ nhận được hóa đơn điều chỉnh

  • Lập tờ khai của kỳ nhận được hóa đơn điều chỉnh
  • số tiền thuế GTGT tăng trên hóa đơn điều chỉnh vào chỉ tiêu 38 trên tờ khai này
  • Lưu ý: nếu trên tờ khai lần đầu bảng kê mua vào có lên hóa đơn điều chỉnh nhận được thì thực hiện nhấn Chọn chứng từ và bỏ tích chọn hóa đơn điều chỉnh đi
  • Ví dụ: Giảm số thuế GTGT phải nộp (kê vào chỉ tiêu [38])
    • Tháng 7/2026, công ty đã nộp tờ khai thuế GTGT tháng 7 với Chỉ tiêu [40] = 20.000.000 đồng (thuế GTGT phải nộp trong kỳ).
    • Ngày 02/08/2026, công ty nhận hóa đơn điều chỉnh tăng tiền thuế GTGT đầu vào 2.000.000 đồng cho hóa đơn số 00000012 lập ngày 05/07/2026.
    • Sau khi rà soát, hóa đơn điều chỉnh đang làm chỉ tiêu [40] số thuế GTGT phải nộp tháng 7 giảm từ 20.000.000 đồng xuống còn 18.000.000 đồng. Phát sinh 2.000.000 đồng tiền thuế nộp thừa.
    • Khoản tiền nộp thừa này được xử lý bù trừ với nghĩa vụ thuế còn phải nộp hoặc hoàn thuế theo quy định, tùy trường hợp.
    • Cách kê khai:
      • Không lập tờ khai bổ sung tháng 7/2026
      • Kê khai trực tiếp trên tờ khai tháng 8/2026: Chỉ tiêu [38] = 2.000.000 đồng.
      • Không kê hóa đơn điều chỉnh vào các chỉ tiêu [23], [24], [25].

Tình huống 2: Hóa đơn điều chỉnh làm số thuế GTGT còn được khấu trừ chuyển kỳ sau tăng của kỳ phát sinh hóa đơn đầu vào bị sai thì không thực hiện lập tờ khai bổ sungkê số tiền thuế GTGT tăng trên hóa đơn điều chỉnh vào chỉ tiêu 38 trên tờ khai của kỳ nhận được hóa đơn điều chỉnh tăng đầu vào

  • Lập tờ khai của kỳ nhận được hóa đơn điều chỉnh
  • số tiền thuế GTGT tăng trên hóa đơn điều chỉnh vào chỉ tiêu 38 trên tờ khai này
  • Lưu ý: nếu trên tờ khai lần đầu bảng kê mua vào có lên hóa đơn điều chỉnh nhận được thì thực hiện nhấn Chọn chứng từ và bỏ tích chọn hóa đơn điều chỉnh đi
  • Ví dụ: Tăng số thuế GTGT được khấu trừ chuyển kỳ sau (kê vào chỉ tiêu [38])
    • Tháng 7/2026, công ty đã nộp tờ khai thuế GTGT tháng 7 với Chỉ tiêu [43] = 20.000.000 đồng (thuế GTGT còn được khấu trừ chuyển kỳ sau).
    • Ngày 02/08/2026, công ty nhận hóa đơn điều chỉnh tăng tiền thuế GTGT đầu vào 2.000.000 đồng cho hóa đơn số 00000012 lập ngày 05/07/2026.
    • Sau khi rà soát, hóa đơn điều chỉnh đang làm chỉ tiêu [43] tờ khai tháng 7 tăng từ 20.000.000 đồng lên 22.000.000 đồngkhông làm thay đổi số thuế GTGT phải nộp.
    • Cách kê khai:
      • Không lập tờ khai bổ sung tháng 7/2026
      • Kê khai trực tiếp trên tờ khai tháng 8: Chỉ tiêu [38] = 2.000.000 đồng.
      • Không kê hóa đơn điều chỉnh vào các chỉ tiêu [23], [24], [25].
Cập nhật 20/08/2026
Chia sẻ bài viết hữu ích này

Bài viết này hữu ích chứ ?