1. Trang chủ
  2. Khác
  3. 3. Câu hỏi thường gặp
  4. Câu hỏi thường gặp theo nghiệp vụ
  5. Câu hỏi thường gặp về nghiệp vụ Kho
  6. Xuất hóa đơn hàng mẫu, hàng hóa mang đi biếu, tặng, sử dụng nội bộ không thu tiền (không phục vụ HĐSXKD)

Xuất hóa đơn hàng mẫu, hàng hóa mang đi biếu, tặng, sử dụng nội bộ không thu tiền (không phục vụ HĐSXKD)

Xem phim hướng dẫn

1. Tổng quan

Mục đích:

Quà tặng như bánh trung thu, giỏ quà Tết, quà lễ, quà tri ân khách hàng, nhân viên… là những hàng hóa doanh nghiệp sử dụng để biếu, tặng theo mục đích nội bộ hoặc chăm sóc khách hàng. Khi hạch toán hàng biếu tặng, kế toán cần tuân thủ đúng quy định về kế toán và thuế GTGT để ghi nhận chính xác trên sổ sách kế toán và hóa đơn. Nếu phục vụ sản xuất không xuất hóa đơn xem hướng dẫn tại đây.

Nội dung bài viết gồm: Hướng dẫn chi tiết các bước lập phiếu xuất kho, xuất hóa đơn GTGT, định khoản kế toán và lưu ý về cách ghi nhận doanh thu, chi phí, thuế GTGT đối với hàng hóa biếu tặng

Phạm vi áp dụng: Dành cho kế toán, thủ kho hoặc người phụ trách nghiệp vụ xuất kho, phát hành hóa đơn trên phần mềm.

2. Căn cứ pháp lý

Căn cứ theo Khoản 1, Điều 4, Nghị định 254/2026/NĐ-CP quy định:

Điều 4. Nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ điện tử

1. Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua (bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ; xuất hàng hóa dưới các hình thức cho vay, cho mượn) và các trường hợp lập hóa đơn theo quy định của Bộ trưởng Bộ Tài chính, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định tại Điều 7 Nghị định này.

Hóa đơn điện tử phải theo định dạng chuẩn dữ liệu và phải ghi đầy đủ nội dung theo quy định của pháp luật về thuế, pháp luật về kế toán và quy định tại Điều 10 Nghị định này, bảo đảm phản ánh đầy đủ, trung thực nội dung nghiệp vụ kinh tế phát sinh. Người bán chịu trách nhiệm trước pháp luật về tính chính xác của hóa đơn đã lập.

Theo quy định trên, khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua, bao gồm hàng hóa tiêu dùng nội bộ, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định tại Điều 7 Nghị định 254/2026/NĐ-CP.

=> Tóm lại

  • Khi doanh nghiệp xuất hàng hóa dịch vụ để tiêu dùng nội bộ thì phải xuất hóa đơn
  • Khi tặng quà cho khách hàng, nhân viên thì doanh nghiệp phải xuất hóa đơn.
  • Khi doanh nghiệp xuất hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất thì không phải xuất hóa đơn

Hàng hóa luân chuyển nội bộ như hàng hóa được xuất để chuyển kho nội bộ, xuất vật tư, bán thành phẩm, để tiếp tục quá trình sản xuất trong một cơ sở sản xuất, kinh doanh hoặc hàng hóa, dịch vụ do cơ sở kinh doanh xuất hoặc cung ứng sử dụng phục vụ hoạt động kinh doanh thì không phải tính, nộp thuế GTGT.

Lưu ý: Xuất hóa đơn đối với hàng hóa, dịch vụ biếu, tặng không có quy định riêng bắt buộc phải sử dụng một loại hóa đơn điện tử cụ thể. Người bán thực hiện lập hóa đơn theo loại hóa đơn mà đơn vị thuộc đối tượng sử dụng theo quy định; trường hợp thuộc đối tượng bắt buộc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền thì phải sử dụng loại hóa đơn này. Khi lập hóa đơn cần đảm bảo đầy đủ thông tin người mua theo quy định

Ngoài ra, căn cứ theo điểm a3, mục 5 Phụ lục Nội dung của hóa đơn kèm theo Nghị định 254/2026/NĐ-CP quy định:

Trường hợp khuyến mại hàng hóa, dịch vụ theo quy định của pháp luật về thương mại; cho, biểu, tặng hàng hóa, dịch vụ phù hợp với quy định pháp luật thì được lập hóa đơn tổng hợp cho các giao dịch phát sinh trong tháng, quý phù hợp với kỳ khai thuế giá trị gia tăng của tổ chức, cá nhân bán hàng hóa. Trường hợp khách hàng yêu cầu lấy hóa đơn theo từng giao dịch thì người bán phải lập hóa đơn giao cho khách hàng.

Doanh nghiệp bán hàng hóa có trách nhiệm bảo đảm việc lập hóa đơn tổng hợp phản ánh đầy đủ, chính xác các giao dịch phát sinh; lưu giữ danh sách chi tiết hàng hóa, dịch vụ khuyến mại, cho, biếu, tặng và hồ sơ có liên quan; cung cấp thông tin, tài liệu phục vụ quản lý thuế khi cơ quan có thẩm quyền yêu cầu.

Hóa đơn phải ghi rõ “kèm theo bảng kê số…, ngày… tháng… năm”. Bảng kê phải có tên, mã số thuế và địa chỉ của người bán, tên hàng hóa, dịch vụ, số lượng, đơn giá, thành tiền hàng hóa, dịch vụ bán ra, ngày lập, tên và chữ ký người lập bảng kê.

  • Trường hợp người bán nộp thuế giá trị gia tăng theo phương pháp khẩu trừ thì Bảng kê phải có tiêu thức “thuế suất thuế giá trị gia tăng” và “tiền thuế giá trị gia tăng”.
  • Tổng cộng tiền thanh toán đúng với số tiền ghỉ trên hóa đơn giá trị gia tăng. Hàng hóa, dịch vụ bán ra ghi trên Bảng kê theo thứ tự bán hàng trong ngày. Bảng kê phải ghi rõ “kèm theo hóa đơn số…ngày… tháng…năm”.

Căn cứ theo Khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP quy định về thời điểm xuất hóa đơn:

Điều 9. Thời điểm lập hóa đơn

1. Thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.

Đối với xuất khẩu hàng hóa (bao gồm cả gia công xuất khẩu), thời điểm lập hóa đơn thương mại điện tử, hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử do người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật về hải quan.

=> Do đó, thời điểm xuất hóa đơn biếu tặng là thời điểm doanh nghiệp chuyển quyền sở hữu quà tặng cho khách hàng.

3. Định khoản/ Hạch toán

Trường hợp 1: Mua quà về nhập kho rồi mới tặng

  • Khi mua quà về nhập kho, căn cứ vào hóa đơn mua hàng và chứng từ thanh toán kế toán ghi nhận như sau:

Nợ TK 156 – Giá trị quà mua về để tặng
Nợ TK 133 – Thuế GTGT đầu vào được khấu trừ (nếu có)

Có TK 111/112/331 – Thanh toán cho người bán

  • Khi xuất quà tặng cho người nhận, lập hóa đơn biếu tặng:

Nợ TK 641/642/622/623/627 – Chi phí quà tặng (phần giá trị ai/bộ phận sử dụng)
Có TK 156 – Xuất giảm tồn kho quà tặng
Có TK 3331 – Thuế GTGT đầu ra trên hóa đơn biếu tặng

=> Khi xuất quà tặng, kế toán không ghi nhận doanh thu hay giá vốn, vì đây là hoạt động biếu tặng không thu tiền

Trường hợp 2: Mua hàng về để tặng ngay (không qua nhập kho)

  • Ghi nhận chi phí ngay khi mua trong trường hợp mua hàng để tặng ngay mà không nhập kho:

Nợ TK 641/642/622/623/627 – Chi phí quà tặng
Nợ TK 133 – Thuế GTGT đầu vào được khấu trừ (nếu có)
Có TK 111/112/331 – Thanh toán cho người bán

  • Ghi nhận thuế GTGT đầu ra khi lập hóa đơn biếu tặng:

Nợ TK 641/642/622/623/627 – Chi phí thuế GTGT đầu ra
Có TK 3331 – Thuế GTGT đầu ra

4. Các bước thực hiện

Nghiệp vụ “Xuất kho hàng bán đem đi biếu, tặng hoặc đưa vào sử dụng ngay” được thực hiện trên phần mềm như sau:

4.1 Lập phiếu xuất kho

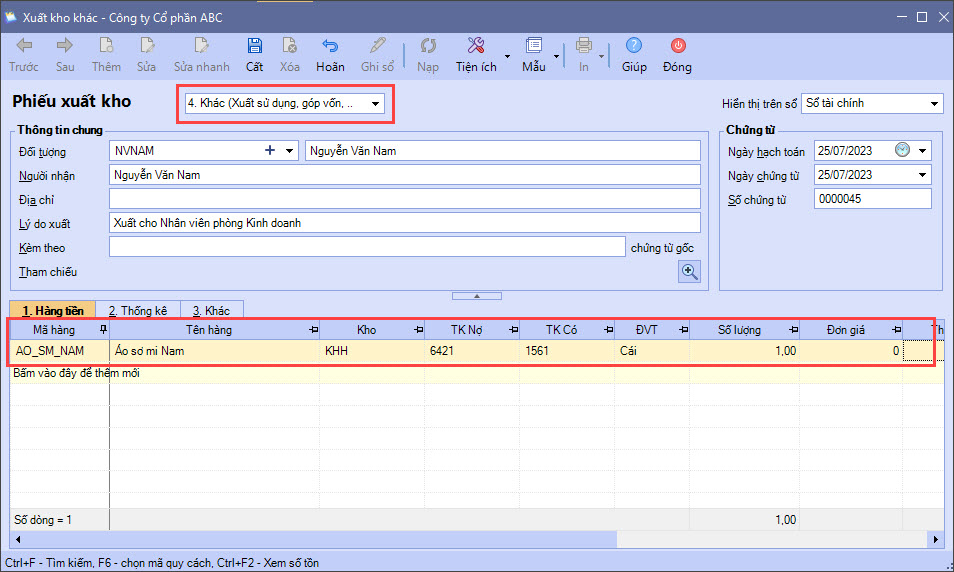
Bước 1: Vào phân hệ Kho\tab Nhập, xuất kho, chọn chức năng Thêm\Xuất kho.

Bước 2: Chọn loại phiếu xuất kho là Khác (Xuất sử dụng, góp vốn, …).

Bước 3: Khai báo các thông tin trên chứng từ xuất kho.

Bước 4: Ghi nhận lại bút toán hạch toán Giá vốn của hàng xuất biếu tặng, mẫu không thu tiền, tiêu dùng nội bộ:

Nợ TK 641                        Thông tư 99/2025/TT-BTC (thay thế cho Thông tư 200/2014/TT-BTC)
Nợ TK 642                        (Thông tư 133/2016/TT-BTC )
        Có TK 15x                Hàng hóa

Bước 5: Sau đó nhấn Cất.

  • Nếu cần In chọn chức năng In trên thanh công cụ, sau đó chọn mẫu phiếu xuất kho cần in.

Lưu ý:

  • Trường hợp Thủ kho có tham gia sử dụng phần mềm, sau khi phiếu xuất hàng mang đi biếu, tặng, sử dụng nội bộ được lập, chương trình sẽ tự động sinh phiếu xuất kho trên tab Đề nghị nhập, xuất kho của Thủ kho. Thủ kho thực hiện việc ghi sổ phiếu xuất kho vào sổ kho.
  • Cách xác định Đơn giá vốn của VTHH trên phiếu xuất kho, xem tại đây

4.2 Lập và xuất hóa đơn GTGT

Trường hợp 1: Xuất hóa đơn không kèm bảng kê

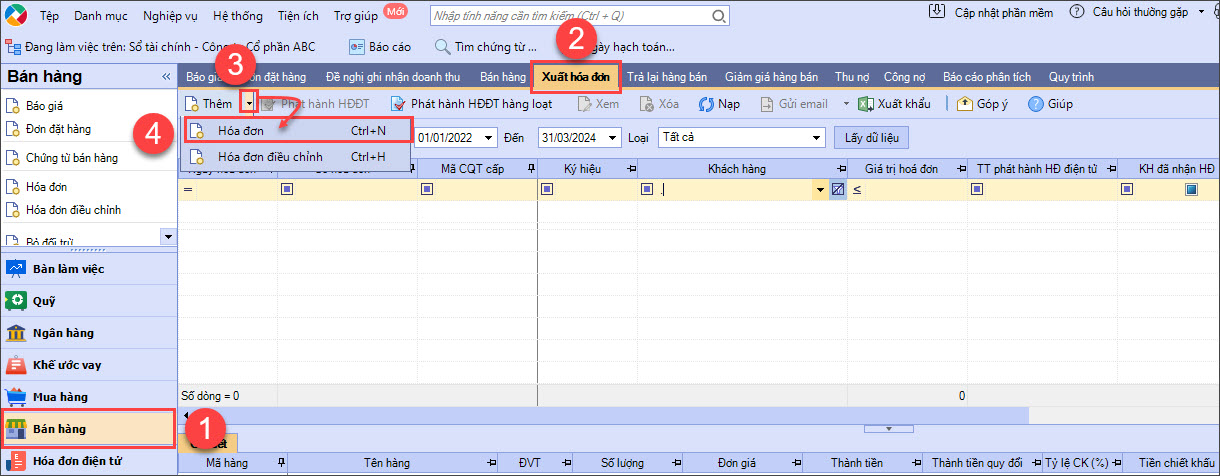
Bước 1: Vào phân hệ Bán hàng \ tab Hóa đơn \ nhấn Thêm \ Hóa đơn

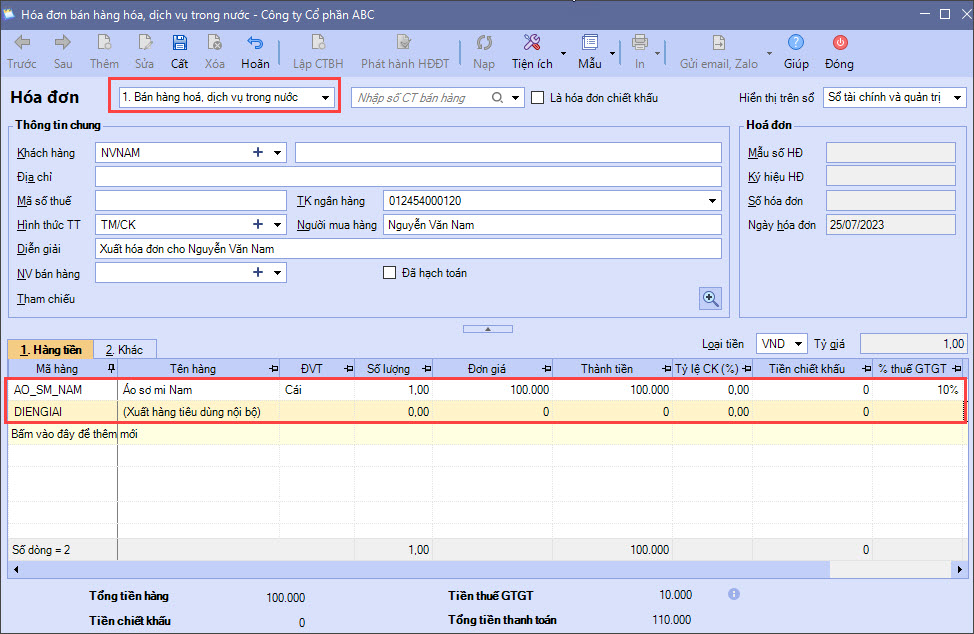
Bước 2: Chọn loại Hóa đơn bán hàng hóa, dịch vụ trong nước và khai báo các thông tin chung của hóa đơn.

(Lưu ý: Hoá đơn chỉ lấy được loại đối tượng là Khách hàng, vì vậy nếu đối tượng cần chọn thuộc loại là Nhân viên => thì vào Danh mục/Đối tượng/Nhân viên, mở mã NV đó lên và tích vào ô “Là khách hàng”/nhấn Cất).

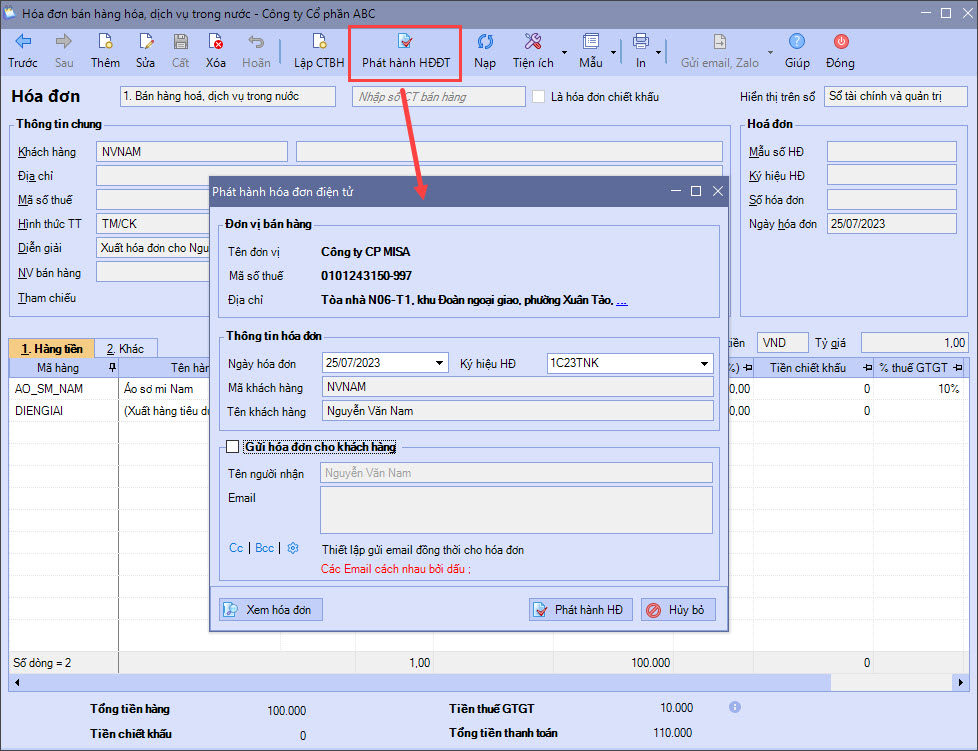
Bước 3: Tại tab Hàng tiền, khai báo thông tin Hàng hóa xuất biếu tặng, sử dụng nội bộ

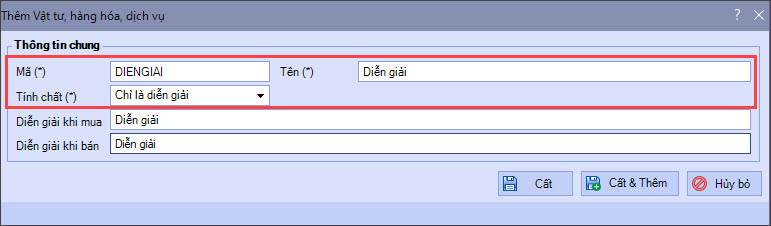
Bước 4: Với dòng ghi chú (Ví dụ: Xuất hàng tiêu dùng nội bộ): tạo 1 mã VTHH có tính chất Chỉ là diễn giải trong Danh mục/ Vật tư hàng hóa/ Vật tư hàng hóa

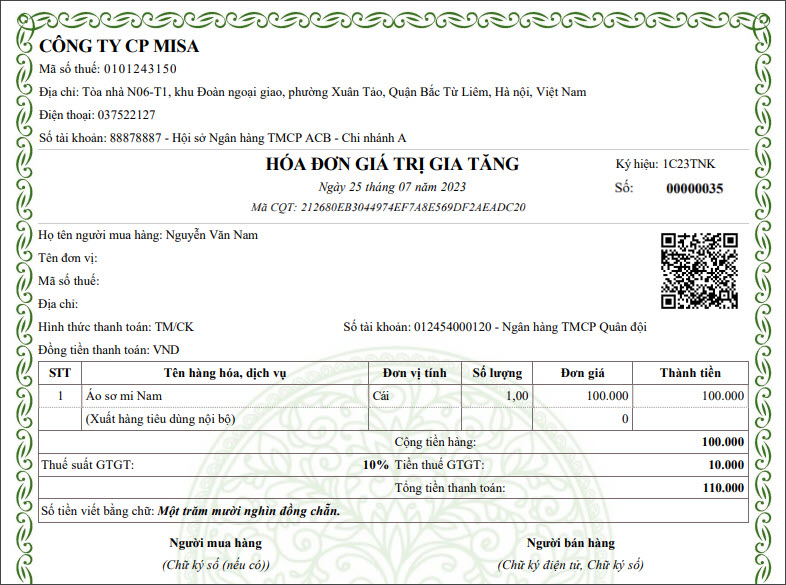
Bước 5: Sau khi khai báo xong, bạn nhấn Cất và Phát hành hóa đơn.

Lưu ý:

  • Nếu có sử dụng Meinvoice và đã xuất hóa đơn trên Meinvoice thì không cần làm bước xuất hóa đơn này tại SME mà cần lấy hóa đơn từ Meinvoice về SME: vào Bán hàng/ Đề nghị ghi nhận doanh thu/ lấy dữ liệu từ Meinvoice về SME/ chuột phải vào hóa đơn và chọn Lập hóa đơn
  • Nếu không sử dụng Meinvoice mà sử dụng phần mềm xuất hóa đơn ngoài khác và đã xuất hóa đơn thì vẫn làm bước lập hóa đơn như hướng dẫn trên nhưng không cần nhấn Phát hành hóa đơn nữa

Trường hợp 2: Xuất hóa đơn có kèm bảng kê

Áp dụng: Xuất hóa đơn tổng cho tất cả danh sách tặng quà, hóa đơn có kèm theo bảng kê

Trong trường hợp này, anh/chị thực hiện lập và phát hành hóa đơn trên phần mềm MEINVOICE, sau đó lấy hóa đơn đã phát hành về phần mềmMISA SME để kê khai thuế lên bảng kê bán ra.

Các bước thực hiện như sau:

Bước 1: Đăng nhập vào đường dẫn https://app3.meinvoice.vn/ để vào MeInvoice.vn

Bước 2: Lập và phát hành hóa đơn hàng biếu tặng trên phần mềm MEINVOICE

Tham khảo hướng dẫn tại đây.

Bước 3: Lấy hóa đơn đã phát hành từ MEINVOICE về MISA SME

Tham khảo hướng dẫn tại đây.

Lưu ý:

  • Tại cột chức năng khi lấy hóa đơn từ MEINVOICE, Anh chị chọn Lập hóa đơn để sinh hóa đơn vào phần mềm. 
  • Nếu có sử dụng Meinvoice và đã xuất hóa đơn trên Meinvoice thì không cần làm bước xuất hóa đơn này tại SME mà cần lấy hóa đơn từ Meinvoice về SME: vào Bán hàng/ Đề nghị ghi nhận doanh thu/ lấy dữ liệu từ Meinvoice về SME/ chuột phải vào hóa đơn và chọn Lập hóa đơn
  • Nếu không sử dụng Meinvoice mà sử dụng phần mềm xuất hóa đơn ngoài khác và đã xuất hóa đơn thì vẫn làm bước lập hóa đơn như hướng dẫn trên nhưng không cần nhấn Phát hành hóa đơn nữa

4.3 Hạch toán thuế GTGT

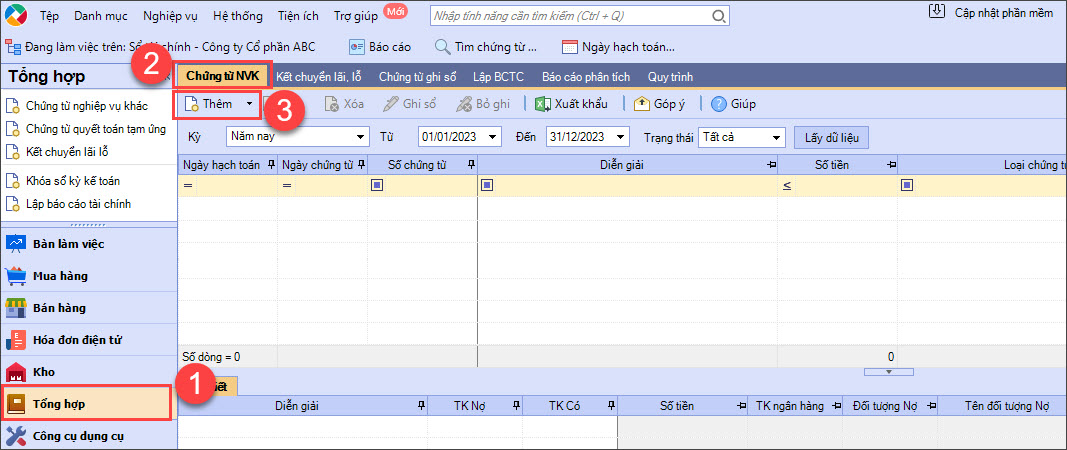
Bước 1: Vào phân hệ Tổng hợp \ tab Chứng từ nghiệp vụ khác \ nhấn Thêm

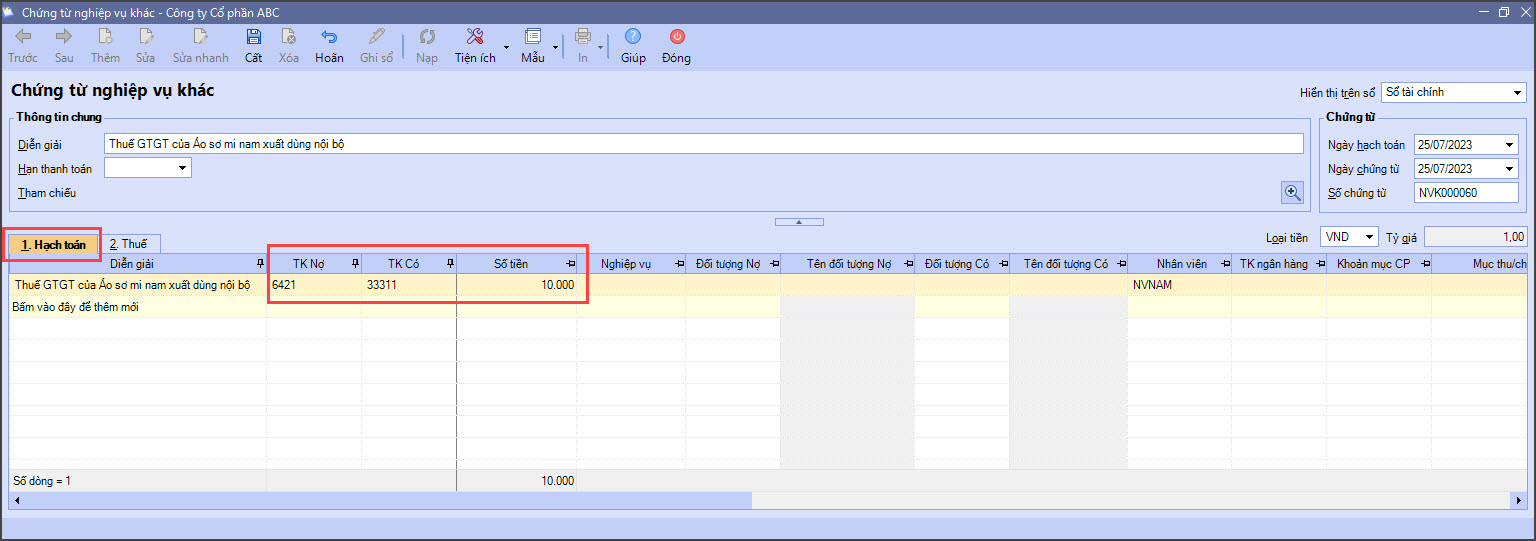
Bước 2: Tab Hạch toán: hạch toán Tiền thuế GTGT của Hàng hóa mang đi xuất biếu tặng, sử dụng nội bộ:

  • Với THÔNG TƯ 200: Nợ TK 641 / Có TK 33311
  • Với THÔNG TƯ 133: Nợ TK 6421 / Có TK 33311
  • Với THÔNG TƯ 99: Nợ TK 641 / Có TK 33311

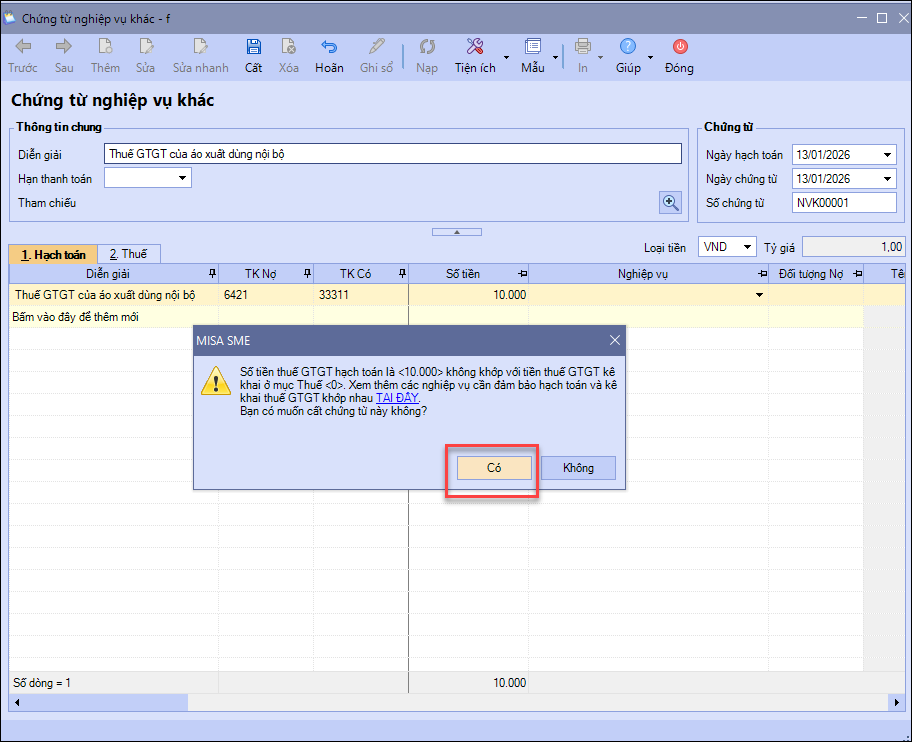
  • Tab Thuế: Không nhập liệu khai báo thông tin Thuế. (Nếu khai báo sẽ bị lên tờ khai, bảng kê thuế 2 lần)

Bước 3: Nhấn Cất phần mềm có thông báo “Số tiền thuế GTGT hạch toán không khớp với tiền thuế GTGT kê khai ở mục thuế” thì bỏ qua thông báo này và nhấn Có để Cất chứng từ

5. Lưu ý

– Trường hợp 1: Xuất hóa đơn quà tặng cho nhân viên vào các dịp lễ, Tết, sinh nhật, Trung thu,…:

  • Xuất hóa đơn cho từng người nhận: Tại Họ và tên người mua hàng điền tên người nhận quà, Tên đơn vị: Để trống.
  • Xuất một hóa đơn tổng cho toàn bộ danh sách tặng quà:
    • Hóa đơn có kèm bảng kê danh sách người nhận quà.
    • Tại Họ và tên người mua hàng: Ghi nội dung xuất quà, ví dụ: Tặng quà Trung thu cho nhân viên công ty.
    • Tên đơn vị: Để trống.
    • Tại chi tiết hàng hóa: Ghi tên hàng hóa và ghi chú Quà tặng không thu tiền.
    • Trên hóa đơn ghi nội dung Kèm bảng kê số….

– Trường hợp 2: Xuất quà tặng cho khách hàng

  • Quà tặng không thuộc chương trình khuyến mại: Áp dụng khi công ty xuất quà tặng cho khách hàng vào các dịp lễ, Tết, khai trương, kỷ niệm,… và hàng tặng không thuộc chương trình khuyến mại đã đăng ký với Sở Công Thương.
    • Điền đầy đủ Tên đơn vị, Mã số thuế, Họ và tên người mua hàng (nếu có).
    • Trên hóa đơn thể hiện đầy đủ đơn giá và thành tiền của hàng tặng.
  • Quà tặng theo chương trình khuyến mại: Áp dụng khi hàng tặng thuộc chương trình khuyến mại đã được đăng ký với Sở Công Thương theo đúng quy định.
    • Điền đầy đủ Tên đơn vị, Mã số thuế, Họ và tên người mua hàng (nếu có).
    • Trên hóa đơn, đơn giá và thành tiền của hàng tặng được thể hiện bằng 0.
  • Nếu đã phát hành hóa đơn ở meInvoice, anh/chị làm theo hướng dẫn tại đây để lấy về phần mềm MISA SME

Cập nhật 29/10/2026
Chia sẻ bài viết hữu ích này

Bài viết này hữu ích chứ ?

Bài viết liên quan