1. Trang chủ
  2. Khác
  3. 3. Câu hỏi thường gặp
  4. Câu hỏi thường gặp theo nghiệp vụ
  5. Câu hỏi thường gặp về nghiệp vụ Thuế
  6. Tôi nhận được hóa đơn đầu vào là Hóa đơn thay thế thì Hạch toán và Kê khai như thế nào?

Tôi nhận được hóa đơn đầu vào là Hóa đơn thay thế thì Hạch toán và Kê khai như thế nào?

Mục lục

1. Tổng quan

Mục đích: Bài viết giúp Quý khách hiểu tổng quan các trường hợp nhận hóa đơn đầu vào là hóa đơn thay thế, xác định đúng cách hạch toán và kê khai thuế GTGT trên phần mềm, đảm bảo số liệu kế toán và thuế chính xác.
Nội dung bài viết gồm:

  • Phân biệt trường hợp hóa đơn thay thế cùng kỳ hoặc khác kỳ kê khai
  • Hướng dẫn hạch toán hóa đơn thay thế tăng/giảm so với hóa đơn gốc
  • Quy trình kê khai thuế GTGT với hóa đơn thay thế

Phạm vi áp dụng: Kế toán, người nhập liệu hóa đơn đầu vào, doanh nghiệp sử dụng MISA SME

Mô tả: Người mua nhận được hoá đơn đầu vào là Hoá đơn thay thế trong trường hợp như:

  • Khi hóa đơn gốc bị sai sót, người bán xuất HĐ thay thế  cho hóa đơn bị sai sót đó.
  • Khi người mua trả lại hàng đã mua thì người bán xuất HĐ thay thế  cho lô hàng trả lại đó.

Người mua cần xác định thuộc trường hợp nào bên dưới để Hạch toán và Kê khai:

  • HĐ thay thế này là tăng hay giảm so với Hoá đơn gốc?
  • Thời điểm nhận HĐ thay thế thì hàng hoá liên quan Hoá đơn gốc vẫn còn tồn kho hay đã bán hết?

2. Các bước trên phần mềm

2.1 Hạch toán

Trường hợp 1: Hóa đơn gốc và Hóa đơn thay thế CÙNG KỲ kê khai hoặc chưa Kê khai thuế Hoá đơn gốc

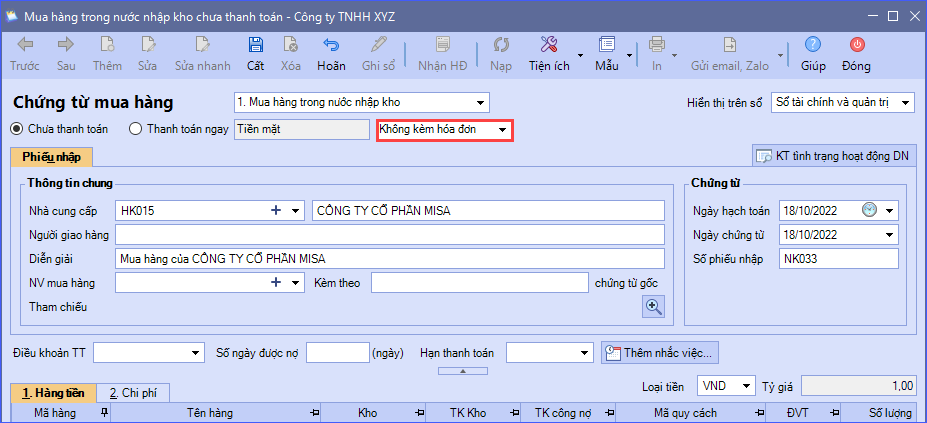
Bước 1: Mở Chứng từ mua hàng của Hóa đơn gốc, nhấn Bỏ ghi/ Sửa, chọn mục “Không kèm hóa đơn”/ Sửa lại số tiền đúng với hóa đơn thay thế/ nhấn Cất.

Bước 2: Căn cứ vào thời điểm nhận Hóa đơn thay thế, vào phân hệ Mua hàng, tại Tab “Nhận hóa đơn” để khai báo thông tin của Hóa đơn thay thế, xem hướng dẫn tại đây

Nợ TK 1331 / Có TK 11x, 331

Trường hợp 2: Hóa đơn gốc và Hóa đơn thay thế KHÁC KỲ kê khai hoặc đã Kê khai thuế Hoá đơn gốc.

Bước 1: Hóa đơn đầu vào (gốc) giữ nguyên.

Bước 2: Hạch toán chênh lệch tiền thuế GTGT giữa Hóa đơn thay thế và Hóa đơn bị thay thế, đồng thời ghi nhận hóa đơn bị thay thế

  • Vào Tổng hợp/ Chứng từ NVK/ Thêm
  • Tab Hạch toán: hạch toán TK 1331 / TK 111, 112, 331, Số tiền =chênh lệch tiền thuế giữa hóa đơn thay thế và hóa đơn bị thay thế
  • Tab Kê khai hoá đơn: nhập các thông tin của Hoá đơn thay thế (Giá trị, % thuế, Tiền thuế, TK thuế, Ngày HĐ, Số HĐ,…).
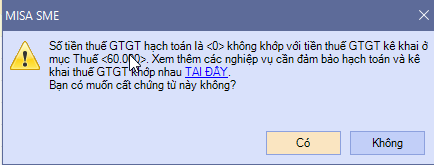
  • Khi Cất chứng từ báo “Số tiền thuế hạch toán GTGT là … không khớp với tiền thuế GTGT kê khai ở mục Thuế…Bạn có muốn cất chứng từ này không?” thì bỏ qua cảnh báo nhấn “Có” để Cất chứng từ.

Bước 3: Hạch toán phần chênh lệch của số lượng, đơn giá, thành tiền Hóa đơn thay thế so với Hóa đơn gốc (do giữ nguyên hóa đơn gốc ở Bước 1) (nếu có)

  • Nếu hóa đơn thay thế TĂNG số lượng, đơn giá, thành tiền so với Hóa đơn gốc.
    • Nếu Hàng vẫn còn tồn trong kho: hạch toán tăng thêm Giá trị tồn kho: Vào Chứng từ mua hàng qua kho chọn Không kèm hóa đơn (do đã hạch toán tiền thuế), hạch toán số chênh lệch với Hóa đơn gốc.
    • Nếu Hàng đã bán hết: hạch toán tăng Giá vốn hàng bán:
      Vào Chứng từ nghiệp vụ khác, hạch toán số chênh lệch với Hóa đơn gốc: Nợ TK632/ Có TK 331, 11x
  • Nếu hóa đơn thay thế GIẢM số lượng, đơn giá, thành tiền so với Hóa đơn gốc.
    • Nếu Hàng vẫn còn tồn trong kho: hạch toán giảm Giá trị tồn kho
      Vào Chứng từ Trả lại hàng mua chọn Không có hóa đơn (do đã hạch toán tiền thuế), hạch toán số chênh lệch với Hóa đơn gốc.
    • Nếu Hàng đã bán hết: hạch toán giảm Giá vốn hàng bán
      Vào Chứng từ nghiệp vụ khác, hạch toán số chênh lệch với Hóa đơn gốc: Nợ TK331, 11x/ Có TK 632.

2.2 Kê khai

Trường hợp 1: Kỳ có hóa đơn bị thay thế Chưa lập tờ khai thuế.

Kê khai hóa đơn thay thế vào tờ khai lần đầu của kỳ hóa đơn bị thay thế

Cách kê khai như sau:

  • Nếu Hóa đơn thay thế cùng kỳ với hóa đơn gốc (Hóa đơn bị bị thay thế) => Khi lập tờ khai lần đầu của kỳ bị thay thế, chương trình sẽ tự kê hóa đơn thay thế lên
  • Nếu Hóa đơn thay thế không cùng kỳ với hóa đơn gốc (Hóa đơn bị thay thế) =>Khi lập tờ khai thuế lần đầu của kỳ bị thay thế, chương trình sẽ không tự kê hóa đơn thay thế lên, người dùng cần chọn thêm. Xem hướng dẫn tại đây.

Trường hợp 2: Kỳ có hóa đơn bị thay thế Đã kê khai thuế.

Sau khi nhận được hóa đơn thay thế khác kỳ, xác định và xử lý theo 3 tình huống sau:

Tình huống 1: Hóa đơn thay thế làm số thuế GTGT phải nộp tăng hoặc làm số thuế GTGT được hoàn giảm của kỳ phát sinh hóa đơn đầu vào bị sai thì phải lập và nộp tờ khai bổ sung:
  • Tham khảo hướng dẫn lập tờ khai bổ sung trên phần mềm tại đây.
  • Thực hiện nộp thêm tiền thuế GTGT tăng lên và tiền chậm nộp (nếu có) theo quy định
  • Ví dụ: Hóa đơn thay thế làm phát sinh số thuế GTGT phải nộp thêm
    • Tháng 7/2026, công ty nhận và đã kê khai hóa đơn mua vào số 00012580 với giá trị hàng hóa, dịch vụ 50.000.000 đồng, tiền thuế GTGT 5.000.000 đồng trên tờ khai thuế GTGT tháng 7. Trên tờ khai tháng 7 công ty đang phải nộp 2.000.000 đồng
    • Ngày 08/08/2026, công ty nhận hóa đơn thay thế số 00000031 cho hóa đơn số 00012580 do hóa đơn gốc có sai sót. Hóa đơn thay thế có giá trị hàng hóa, dịch vụ 40.000.000 đồng, tiền thuế GTGT 4.000.000 đồng.
    • Như vậy, so với hóa đơn đã kê khai tháng 7, hóa đơn thay thế làm giảm 1.000.000 đồng tiền thuế GTGT đầu vào
    • Sau khi rà soát, hóa đơn thay thế tháng 8 đang làm số thuế GTGT phải nộp của tháng 7 tăng thêm 1.000.000 đồng (Từ 2.000.000 đồng thành 3.000.000 đồng)
    • Cách kê khai:
      • Lập Tờ khai bổ sung tháng 7/2026.
      • Trên tờ khai bổ sung, sửa theo nguyên tắc Sai ở chỉ tiêu nào thì sửa số liệu đúng ở chỉ tiêu đó/ Tại các chỉ tiêu số [23] [24] [25]: gõ lại số tiền đúng (Trừ đi số tiền hóa đơn bị thay thế và cộng số tiền trên hóa đơn thay thế)/ Nhấn Tổng hợp KHBS
      • Thực hiện nộp thêm 1.000.000 đồng tiền thuế GTGT phát sinh và tiền chậm nộp (nếu có) theo quy định.
Tình huống 2: Hóa đơn thay thế làm số thuế GTGT phải nộp giảm của kỳ phát sinh hóa đơn đầu vào bị sai thì không thực hiện lập tờ khai bổ sung mà kê vào chỉ tiêu 38 trên tờ khai của kỳ nhận được hóa đơn thay thế
  • Lập tờ khai của kỳ nhận được hóa đơn thay thế
  • số tiền thuế GTGT chênh lệch giữa hóa đơn thay thế và hóa đơn bị thay thế vào chỉ tiêu 38 trên tờ khai này
  • Lưu ý: nếu trên tờ khai lần đầu bảng kê mua vào có lên hóa đơn thay thế nhận được thì thực hiện nhấn Chọn chứng từ và bỏ tích chọn hóa đơn thay thế đi để không lên chỉ tiêu 22, 23, 24
  • Ví dụ: Hóa đơn thay thế làm GIẢM số thuế GTGT phải nộp
    • Tháng 7/2026, công ty đã kê khai hóa đơn mua vào số 00012580 với giá trị hàng hóa, dịch vụ 40.000.000 đồng, tiền thuế GTGT 4.000.000 đồng.
    • Sau khi kê và nộp tờ khai tháng 7, công ty xác định số thuế GTGT phải nộp là 10.000.000 đồng.
    • Ngày 08/08/2026, công ty nhận hóa đơn thay thế số 00000031 cho hóa đơn số 00012580. Hóa đơn thay thế có giá trị hàng hóa, dịch vụ 50.000.000 đồng, tiền thuế GTGT 5.000.000 đồng.
    • So với hóa đơn gốc đã kê khai tháng 7, hóa đơn thay thế làm tăng 1.000.000 đồng thuế GTGT đầu vào.
    • Sau khi rà soát, hóa đơn thay thế tháng 8 đang làm số thuế GTGT phải nộp giảm 1.000.000 (Từ 10.000.000 đồng xuống 9.000.000 đồng)
    • Cách kê khai:
      • Không lập Tờ khai bổ sung tháng 7/2026
      • Kê số thuế GTGT tăng 1.000.000 đồng vào chỉ tiêu [38] trên tờ khai thuế GTGT tháng 8/2026.
      • Không kê hóa đơn điều chỉnh vào các chỉ tiêu [23], [24], [25].
Tình huống 3: Hóa đơn thay thế làm số thuế GTGT còn được khấu trừ chuyển kỳ sau giảm của kỳ phát sinh hóa đơn đầu vào bị sai thì không thực hiện lập tờ khai bổ sung mà kê vào chỉ tiêu 37 trên tờ khai của kỳ nhận được hóa đơn thay thế đầu vào
  • Lập tờ khai của kỳ nhận được hóa đơn thay thế
  • số tiền thuế GTGT chênh lệch giữa hóa đơn thay thế và hóa đơn bị thay thế vào chỉ tiêu 37 trên tờ khai này
  • Lưu ý: nếu trên tờ khai lần đầu bảng kê mua vào có lên hóa đơn thay thế nhận được thì thực hiện nhấn Chọn chứng từ và bỏ tích chọn hóa đơn thay thế đi để không lên chỉ tiêu 22, 23, 24
  • Ví dụ: Hóa đơn thay thế làm GIẢM số thuế GTGT được khấu trừ chuyển kỳ sau (kê vào chỉ tiêu [37])
    • Tháng 7/2026, công ty đã kê khai hóa đơn mua vào số 00012580 với giá trị hàng hóa, dịch vụ 60.000.000 đồng, tiền thuế GTGT 6.000.000 đồng. Sau khi kê khai tờ khai tháng 7, công ty có 20.000.000 đồng thuế GTGT còn được khấu trừ chuyển kỳ sau tại chỉ tiêu [43].
    • Ngày 08/08/2026, công ty nhận hóa đơn thay thế số 00000031 cho hóa đơn số 00012580. Hóa đơn thay thế có giá trị hàng hóa, dịch vụ 50.000.000 đồng, tiền thuế GTGT 5.000.000 đồng.
    • So với hóa đơn đã kê khai, hóa đơn thay thế làm giảm 1.000.000 đồng tiền thuế GTGT đầu vào.
    • Sau khi rà soát, hóa đơn thay thế tháng 8 đang làm số thuế GTGT còn được khấu trừ chuyển kỳ sau giảm từ 20.000.000 đồng xuống 19.000.000 đồng.
    • Cách kê khai:
      • Không lập Tờ khai bổ sung tháng 7/2026
      • Do hóa đơn thay thế làm giảm số thuế GTGT được khấu trừ chuyển kỳ sau, kê khai số tiền giảm 1.000.000 đồng vào chỉ tiêu [37] trên tờ khai thuế GTGT tháng 8/2026.
      • Không kê hóa đơn điều chỉnh vào các chỉ tiêu [23], [24], [25].
Tình huống 4: Hóa đơn thay thế làm số thuế GTGT còn được khấu trừ chuyển kỳ sau tăng của kỳ phát sinh hóa đơn đầu vào bị sai thì không thực hiện lập tờ khai bổ sung mà kê vào chỉ tiêu 38 trên tờ khai của kỳ nhận được hóa đơn thay thế đầu vào
  • Lập tờ khai của kỳ nhận được hóa đơn thay thế
  • số tiền thuế GTGT chênh lệch giữa hóa đơn thay thế và hóa đơn bị thay thế vào chỉ tiêu 38 trên tờ khai này
  • Lưu ý: nếu trên tờ khai lần đầu bảng kê mua vào có lên hóa đơn thay thế nhận được thì thực hiện nhấn Chọn chứng từ và bỏ tích chọn hóa đơn thay thế đi để không lên chỉ tiêu 22, 23, 24
  • Ví dụ: Hóa đơn thay thế làm TĂNG số thuế GTGT được khấu trừ chuyển kỳ sau (kê vào chỉ tiêu [38])
    • Tháng 7/2026, công ty đã kê khai hóa đơn mua vào số 00012580 với giá trị hàng hóa, dịch vụ 50.000.000 đồng, tiền thuế GTGT 5.000.000 đồng. Sau khi kê khai tờ khai tháng 7, công ty có 20.000.000 đồng thuế GTGT còn được khấu trừ chuyển kỳ sau tại chỉ tiêu [43].
    • Ngày 08/08/2026, công ty nhận hóa đơn thay thế số 00000031 cho hóa đơn số 00012580. Hóa đơn thay thế có giá trị hàng hóa, dịch vụ 60.000.000 đồng, tiền thuế GTGT 6.000.000 đồng.
    • So với hóa đơn đã kê khai, hóa đơn thay thế làm tăng 1.000.000 đồng tiền thuế GTGT đầu vào. (6.0000.000 đồng – 5.000.000 đồng)
    • Sau khi rà soát, hóa đơn thay thế tháng 8 đang làm số thuế GTGT còn được khấu trừ chuyển kỳ sau tăng từ 20.000.000 đồng lên 21.000.000 đồng.
    • Cách kê khai:
      • Không lập Tờ khai bổ sung tháng 7/2026
      • Do hóa đơn thay thế làm tăng số thuế GTGT được khấu trừ chuyển kỳ sau, kê khai số tiền tăng 1.000.000 đồng vào chỉ tiêu [38] trên tờ khai thuế GTGT tháng 8/2026.
      • Không kê hóa đơn điều chỉnh vào các chỉ tiêu [23], [24], [25].

Cập nhật 24/08/2026
Chia sẻ bài viết hữu ích này

Bài viết này hữu ích chứ ?

Bài viết liên quan